Vous ouvrez votre application bancaire. Le solde est positif. Pourtant, vous hésitez à faire une dépense qui semble raisonnable.
À l’inverse, un autre mois, votre compte affiche une somme confortable et vous vous autorisez une dépense avant de découvrir que plusieurs prélèvements importants arrivent.
Dans les deux cas, le problème n’est pas seulement de savoir combien d’argent se trouve sur le compte. C’est de comprendre quelle part est réellement disponible, compte tenu de ce qui doit encore être payé.
Un solde bancaire photographie un instant. Un budget permet de lire une période.
C’est parfois ce décalage qui crée du stress : on a l’impression de disposer d’une certaine somme, sans savoir exactement ce qu’on peut se permettre de dépenser. Et cela peut arriver même lorsqu’on fait attention à ses comptes.
Le solde visible n’est pas l’argent librement disponible
Le solde d’un compte reflète les opérations déjà comptabilisées. Il ne constitue pas, à lui seul, un budget prévisionnel. Des échéances peuvent encore arriver : loyer, crédit, factures, assurances, dépenses de vie courante ou paiements différés.
Prenons un exemple fictif, simplifié pour comprendre le mécanisme.
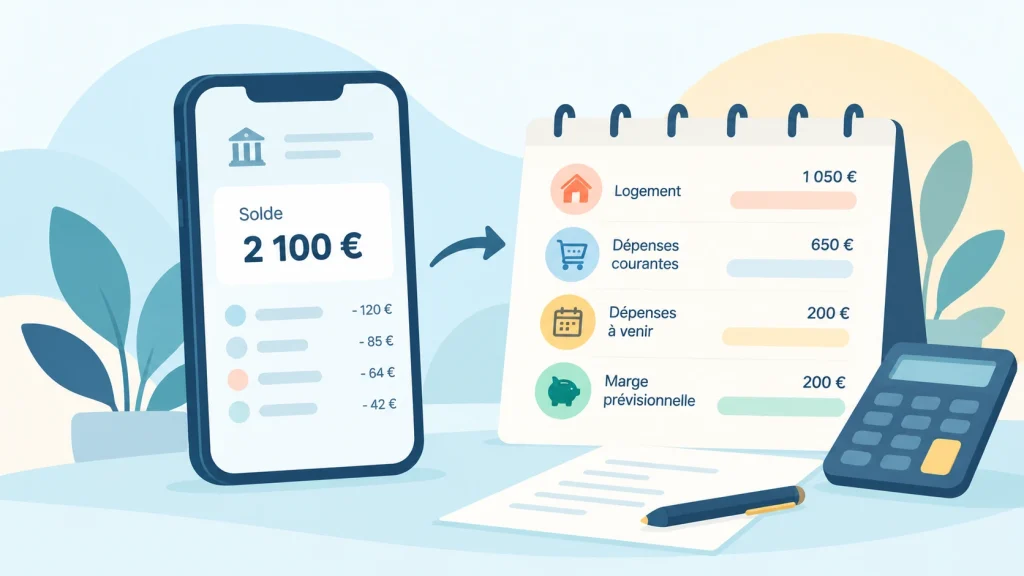
Un foyer voit 2 100 € sur son compte au début du mois. Sur les semaines à venir, il prévoit :
- 1 050 € de charges et remboursements déjà identifiés ;
- 650 € de dépenses courantes nécessaires ;
- 200 € à réserver pour une échéance annuelle qui approche.
Une fois ces dépenses prises en compte, il ne reste donc que 200 € pour les autres dépenses éventuelles, et non 2 100 € d’argent librement disponible.
Dans cet exemple, ces 200 € constituent une marge prévisionnelle : la somme qui devrait rester si les revenus et les dépenses correspondent à ce qui était prévu. Elle ne garantit pas pour autant de pouvoir faire face à tous les imprévus.
Ce n’est pas une formule universelle : les montants sont inventés, et certains foyers disposent de plusieurs comptes ou de revenus irréguliers. L’exemple montre seulement pourquoi une décision ne peut pas être fondée sur le solde affiché.
Ce qui est visible aujourd’hui n’est pas toujours ce qui restera disponible demain.
Trois types de dépenses qui ne jouent pas le même rôle
Une première clarification consiste à séparer des dépenses que l’on mélange souvent.
Les dépenses déjà prévues ou difficiles à éviter
Ce sont les dépenses dont on connaît généralement le montant ou l’échéance : loyer, crédit, abonnements, assurances ou factures régulières. Certaines varient, mais elles ne disparaissent pas simplement parce qu’on choisit de dépenser moins ce mois-ci.
Les dépenses de vie courante
Alimentation, déplacements, santé, activités du quotidien : elles peuvent évoluer mais ne sont pas, pour autant, facultatives. Les traiter toutes comme des « dépenses à réduire » produit vite un budget irréaliste.
Les dépenses irrégulières mais prévisibles
Entretien de la voiture, renouvellement d’un équipement, vacances prévues, frais de rentrée ou cotisation annuelle : elles n’apparaissent pas chaque mois, mais cela ne les rend pas nécessairement imprévues.
C’est souvent ici que naît le décalage. Un mois semble excédentaire parce qu’une dépense importante n’a pas encore été payée. Puis le mois suivant paraît anormalement difficile, alors qu’il ne fait que concentrer une charge qui pouvait être anticipée.
Un budget utile ne cherche pas à rendre toutes les dépenses identiques. Il cherche à ne pas confondre dépenses absentes ce mois-ci et dépenses inexistantes.
Le budget annuel éclaire ce que le mois cache
Imaginons une assurance réglée une fois par an pour 600 €. Elle représente une sortie de 600 € le mois du paiement, mais aussi une charge moyenne de 50 € par mois lorsqu’on prépare son budget sur l’année.
Cette conversion n’oblige pas à mensualiser le contrat. Elle permet simplement de réserver mentalement — ou sur un support adapté — une partie des ressources au fil des mois.
On peut faire le même exercice pour plusieurs dépenses prévisibles. Il n’est pas nécessaire de bâtir un tableau complexe. Une liste des échéances importantes et de leurs dates suffit souvent à révéler les mois plus tendus.
L’intérêt de cette vision n’est pas uniquement d’éviter un découvert. Elle permet aussi de savoir quand une dépense peut être envisagée sans venir concurrencer un engagement déjà pris.
Deux situations, un même revenu, des choix différents
Le revenu mensuel est souvent utilisé comme indicateur de confort financier. Pourtant, il n’explique pas à lui seul la marge de manœuvre.
Prenons deux foyers fictifs disposant chacun de 2 800 € de ressources mensuelles.
Le premier a des charges relativement stables, peu d’échéances importantes dans les mois à venir et une réserve séparée pour les dépenses exceptionnelles.
Le second doit faire face à des coûts de transport élevés, à plusieurs prélèvements annuels rapprochés et à un équipement essentiel à remplacer prochainement.
Ils ont le même revenu. Ils ne disposent pas de la même souplesse au moment de décider d’une dépense.
Cela ne signifie pas que l’un gère mieux son argent que l’autre. Chaque foyer a ses contraintes, ses besoins et ses priorités.
Comprendre son budget, ce n’est pas chercher à se juger. C’est surtout se donner les moyens de faire des choix adaptés à sa propre situation.
Une grille simple avant une dépense importante
Avant d’engager une somme inhabituelle, cinq questions peuvent aider :
- Qu’est-ce qui reste à payer d’ici le prochain revenu ?
- Quelles échéances moins fréquentes arrivent dans les prochains mois ?
- Quelle marge restera après les dépenses nécessaires ?
- Que se passe-t-il si une dépense imprévue survient ?
- Cette dépense correspond-elle à une priorité réelle, ou reporte-t-elle un besoin plus important ?
Cette grille n’impose pas de réponse. Elle permet de distinguer une dépense souhaitable, une dépense possible et une dépense soutenable dans le contexte du moment.
Il peut en ressortir plusieurs décisions tout aussi valables : acheter maintenant, différer, réduire le montant, planifier cette dépense sur plusieurs mois, lorsque cela est possible, ou renoncer parce que la priorité est ailleurs.
L’objectif n’est pas de dépenser le moins possible. C’est de comprendre les conséquences du choix.
Quand les revenus sont irréguliers, raisonner en plusieurs mois
Pour un indépendant, une personne en mission, un foyer dont les primes sont variables ou une activité saisonnière, le mois isolé est encore moins représentatif.
Une rentrée d’argent importante ne signifie pas nécessairement qu’elle peut être consommée immédiatement : elle peut devoir financer plusieurs mois de charges. À l’inverse, un mois peu rémunérateur ne décrit pas toute l’année.
Dans ces situations, regarder les dépenses incontournables sur plusieurs mois, les rentrées probables et les échéances connues apporte davantage de visibilité qu’une seule photographie du compte bancaire.
Une prévision reste une hypothèse : mieux vaut distinguer les revenus certains de ceux qui sont seulement espérés.
Un budget clair n’est pas un budget parfait
On peut suivre ses comptes très précisément et rester confronté à des ressources insuffisantes. Un tableau ne crée pas d’argent, ne supprime pas les difficultés et ne remplace pas un accompagnement adapté en cas de situation financière fragile.
Mais il permet de ne pas mélanger les problèmes. Est-ce une dépense imprévue ? Une facture annuelle qu’on avait oubliée ? Un décalage entre l’arrivée des revenus et les prélèvements ? Ou simplement des revenus qui ne suffisent pas à couvrir les dépenses nécessaires ?
Ces situations sont différentes. Les comprendre permet déjà de mieux identifier les questions à se poser et les aides éventuelles à rechercher.
La bonne question n’est donc pas uniquement : « Combien ai-je sur mon compte ? »
Elle devient : « Qu’est-ce que cet argent doit encore financer, et quelle marge me reste-t-il pour décider ? »
Comprendre son budget, sans se compliquer la vie
Vous avez parfois du mal à savoir ce qu’il vous reste réellement à la fin du mois, ou à anticiper certaines dépenses ?
Il n’est pas nécessaire de construire un tableau compliqué ni de devenir spécialiste des finances pour commencer à y voir plus clair.
Chez PERLUMEN, un rendez-vous individuel peut être l’occasion de prendre du recul, de mieux comprendre certains mécanismes financiers et d’identifier les questions importantes pour votre situation.
L’objectif n’est pas de vous juger ni de décider à votre place, mais de vous aider à avancer avec davantage de clarté et d’autonomie.
Prendre rendez-vous avec PERLUMEN
Sources et ressources utiles
- La finance pour tous — Évaluer ses dépenses : distinguer dépenses fixes, courantes et occasionnelles.
- La finance pour tous — Établir un budget prévisionnel : réfléchir à une période plus longue que le mois en cours.
- Mes questions d’argent — Banque de France : ressources publiques d’éducation financière et budgétaire.
Les exemples et montants de cet article sont fictifs. Ils servent à expliquer un raisonnement, pas à fixer une norme de dépense ou de réserve valable pour tous.