Combien faut-il avoir de côté pour être tranquille ? 5 000 €, 20 000 €, 100 000 € ?
La question est naturelle. Un montant précis serait rassurant : il suffirait de l’atteindre pour pouvoir se dire que l’on est enfin en sécurité.
Mais la sécurité financière ne fonctionne pas tout à fait ainsi.
Elle ne dépend pas uniquement de ce que l’on possède. Elle dépend aussi de ce que cet argent doit permettre de couvrir, de protéger et de préparer.
Une personne disposant de 15 000 € d’épargne peut ainsi avoir davantage de visibilité financière qu’une autre possédant un patrimoine nettement supérieur.
La différence ne tient pas seulement au capital. Elle tient aux dépenses, aux revenus, à la disponibilité de l’argent, aux engagements et aux projets.
Plutôt que de chercher un chiffre universel, il est donc plus utile de comprendre ce qui construit réellement une marge de sécurité.
Pourquoi cherchons-nous un chiffre rassurant ?
Les montants sont faciles à retenir, à comparer et à suivre.
Lorsque l’épargne augmente, ils donnent une impression de progression : on a le sentiment d’avancer vers davantage de sécurité.
Et ce sentiment n’est pas absurde. Disposer d’une réserve financière permet effectivement d’absorber de nombreux imprévus.
Mais un montant ne dit pas, à lui seul, ce qu’il permet réellement d’affronter.
Avoir 10 000 € de côté n’a pas la même signification lorsque les dépenses indispensables représentent 1 200 € par mois ou 3 000 €.
Dans le premier cas, cette somme représente un peu plus de huit mois de dépenses. Dans le second, un peu plus de trois mois.
Le capital est identique. La marge de manœuvre ne l’est pas.
Et même ce calcul reste incomplet : les revenus peuvent continuer d’entrer, certaines dépenses peuvent être réduites, des dettes doivent parfois être remboursées et des besoins futurs peuvent déjà être identifiés.
Le chiffre n’est donc pas inutile.
Il devient réellement utile lorsqu’on sait à quoi le rapporter.
Patrimoine, revenus et sécurité : trois réalités différentes
Lorsqu’on parle de situation financière, plusieurs notions se mélangent facilement.
Le patrimoine représente ce que l’on possède, en tenant compte des dettes lorsqu’on raisonne en patrimoine net.
Les revenus correspondent à l’argent qui entre régulièrement ou ponctuellement.
La sécurité financière, elle, traduit davantage une capacité : celle de faire face à ses engagements, d’absorber certains imprévus et de conserver une marge de décision.
Ces trois dimensions sont liées, mais elles ne sont pas interchangeables.
Prenons deux situations fictives.
Une première personne possède un logement d’une valeur importante, mais peu d’épargne immédiatement utilisable. Ses dépenses mensuelles sont élevées et ses revenus varient.
Une deuxième personne est locataire, possède un patrimoine plus modeste, mais conserve une réserve accessible, maîtrise ses dépenses et bénéficie de revenus relativement réguliers.
La première affiche peut-être un patrimoine supérieur sur le papier.
Cela ne signifie pas qu’elle soit mieux équipée pour absorber une dépense imprévue ou une baisse temporaire de revenus.
Posséder davantage et disposer de davantage de marge de manœuvre sont deux choses différentes.
La liquidité : pouvoir utiliser son argent au bon moment
Un patrimoine peut être important sans être immédiatement mobilisable.
L’immobilier l’illustre bien : un logement possède une valeur patrimoniale, mais cette valeur ne permet pas nécessairement de régler rapidement une réparation automobile ou plusieurs mois de dépenses courantes.
La liquidité désigne la facilité avec laquelle un actif peut être transformé en argent disponible, dans un délai adapté et sans coût ou perte disproportionnés.
Elle joue donc un rôle important dans la sécurité financière.
Une dépense imprévue ne laisse pas toujours le temps de vendre un actif ou de réorganiser durablement son patrimoine.
C’est notamment l’une des fonctions d’une épargne de précaution : conserver une réserve mobilisable pour absorber un choc temporaire.
Cela ne signifie pas qu’il faudrait rendre tout son patrimoine disponible immédiatement.
La question est plutôt de vérifier qu’une part suffisante des ressources reste accessible lorsque la situation l’exige.
Autrement dit, il ne suffit pas de demander :
« Combien est-ce que je possède ? »
Il faut également pouvoir répondre à :
« Quelle somme puis-je réellement mobiliser, à quel moment et dans quelles conditions ? »
Les dépenses et la stabilité des revenus changent la réponse
Imaginons maintenant deux foyers disposant chacun de 12 000 € immédiatement accessibles.
Le premier supporte 1 500 € de dépenses indispensables par mois et dispose de revenus relativement réguliers.
Le second supporte 2 500 € de dépenses indispensables, avec des revenus plus irréguliers.
Si les revenus s’interrompaient complètement, la réserve représenterait huit mois de dépenses pour le premier foyer, contre un peu moins de cinq mois pour le second.
Cela ne signifie pas que l’un possède « assez » et l’autre « pas assez ».
D’autres éléments comptent : les protections existantes, les dettes, les perspectives de revenus, les engagements ou encore la possibilité d’ajuster certaines dépenses.
Mais cette comparaison montre une chose essentielle :
la sécurité se comprend mieux à partir des dépenses et de la continuité probable des ressources qu’à partir d’un capital isolé.
Un indépendant dont les recettes fluctuent ne raisonne pas nécessairement comme un salarié dont les revenus sont réguliers.
Un foyer reposant sur une seule source de revenus n’est pas exposé aux mêmes fragilités qu’un foyer disposant de plusieurs ressources.
Le but n’est pas de classer les situations.
Il est d’identifier ce dont chacune dépend.
La situation familiale et les projets comptent également
Une réserve financière ne sert pas uniquement à payer les dépenses du mois suivant.
Elle s’inscrit dans une situation de vie.
Une personne seule, un couple avec enfants, un foyer aidant un proche ou un indépendant ne portent pas les mêmes responsabilités.
Certaines dépenses peuvent être ajustées temporairement. D’autres sont beaucoup plus difficiles à réduire : logement, alimentation, assurances, transport nécessaire au travail, remboursement de dettes ou dépenses liées aux personnes à charge.
À cela s’ajoutent les projets.
Changer de logement, reprendre une formation, créer une activité ou financer des travaux peut nécessiter de mobiliser une partie de l’épargne à une date déterminée.
Il est alors utile de distinguer trois fonctions de l’argent :
- Assurer le quotidien : financer les dépenses et engagements courants.
- Absorber les imprévus : conserver une réserve mobilisable face à un choc.
- Préparer les projets : identifier les sommes nécessaires à un horizon donné.
Cette distinction évite notamment de compter deux fois la même épargne.
Une somme destinée à financer des travaux dans trois mois ne constitue pas nécessairement une réserve disponible pour faire face à un autre imprévu.
Sécurité financière objective et sentiment de sécurité
Il existe enfin une dimension moins facilement chiffrable : la manière dont la situation financière est vécue.
Une personne peut disposer de revenus réguliers, d’une épargne accessible et de dépenses maîtrisées, tout en craignant continuellement de manquer.
À l’inverse, une autre peut se sentir rassurée par la valeur de son patrimoine alors qu’elle dispose de peu d’argent immédiatement disponible.
Le sentiment de sécurité compte.
Il influence les décisions, la capacité à accepter l’incertitude et la manière d’envisager les projets.
Mais il ne remplace pas l’analyse de la situation.
Une inquiétude persistante peut parfois être réduite non pas en accumulant encore davantage, mais en comprenant mieux ses engagements, ses marges de manœuvre et ses points de fragilité.
De la même manière, un sentiment de confort ne fait pas disparaître les contraintes financières réelles.
L’enjeu n’est donc pas d’opposer les chiffres au ressenti, mais de confronter les deux.
Construire trois scénarios plutôt que chercher un seuil magique
Pour rendre cette réflexion plus concrète, trois scénarios simples peuvent suffire.
Scénario 1 — Le quotidien se poursuit normalement
Les revenus continuent d’entrer et les dépenses suivent leur rythme habituel.
Quelques questions permettent déjà d’y voir plus clair :
- Les dépenses courantes sont-elles couvertes ?
- Existe-t-il une marge après les engagements obligatoires ?
- L’épargne destinée aux projets est-elle identifiable ?
- Une dépense exceptionnelle modérée déséquilibrerait-elle l’ensemble ?
Ce premier scénario permet de comprendre le fonctionnement financier normal du foyer.
Scénario 2 — Un imprévu perturbe l’équilibre
Une voiture doit être réparée, un équipement indispensable remplacé ou une dépense non anticipée apparaît.
Il s’agit alors de regarder :
- combien d’argent peut être mobilisé rapidement ;
- quelles dépenses pourraient éventuellement être reportées ;
- quelles autres ressources ou protections peuvent intervenir ;
- et dans quels délais.
Ce scénario donne une fonction très concrète à la réserve de sécurité.
Scénario 3 — Les revenus diminuent temporairement
Une baisse d’activité, un changement professionnel ou une interruption temporaire de ressources modifie cette fois la question.
Combien de temps les dépenses indispensables pourraient-elles continuer à être assumées ?
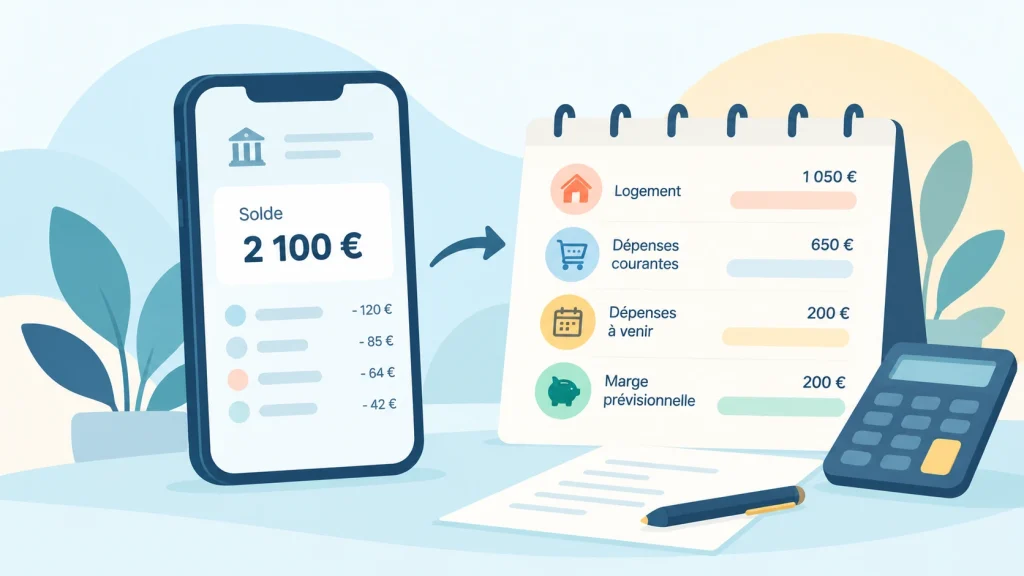
Diviser la réserve mobilisable par les dépenses mensuelles indispensables fournit un premier repère.
Mais ce résultat doit être replacé dans la situation réelle : revenus qui subsistent, indemnités éventuellement accessibles, échéances à venir, dépenses exceptionnelles ou autres ressources.
Ce scénario fait surtout apparaître les dépendances.
Cinq questions pour rendre la sécurité plus concrète
Ces scénarios ne produisent pas un « score de sécurité ».
Ils permettent plutôt de répondre à cinq questions :
- Quelles dépenses sont réellement incontournables ?
- Quels revenus sont suffisamment prévisibles ?
- Quelle épargne peut être mobilisée sans compromettre un autre besoin ?
- Quels engagements ou événements pourraient modifier l’équilibre ?
- Quelle incertitude suis-je prêt à supporter ?
C’est souvent beaucoup plus instructif que de comparer son patrimoine à un seuil général.
Alors, à partir de quand a-t-on assez ?
Il n’existe pas de réponse universelle.
Et cela ne rend pas la question inutile.
Cela oblige simplement à la poser plus précisément.
Avoir « assez » peut signifier pouvoir absorber plusieurs dépenses imprévues, traverser une période de revenus irréguliers ou préparer un projet important sans fragiliser le quotidien.
Ces objectifs n’exigent ni les mêmes montants ni les mêmes marges de sécurité.
Il n’est d’ailleurs pas nécessaire de posséder un patrimoine élevé pour commencer cette réflexion.
Comprendre ses dépenses, identifier ses ressources réellement disponibles et repérer ses fragilités constitue déjà une forme de sécurité.
La sécurité financière ne consiste pas à supprimer toute incertitude. Elle consiste aussi à mieux savoir lesquelles on peut absorber et lesquelles doivent être préparées.
Finalement, le progrès n’est pas toujours de posséder davantage.
C’est parfois de mieux comprendre ce que l’on possède, ce dont on dépend et ce que l’on veut rendre possible.
Vous vous posez des questions sur votre propre sécurité financière ?
Un échange peut vous aider à faire le point et à mieux comprendre les éléments à prendre en compte dans votre réflexion.